以服务外包方式从事票据中介服务的法律风险与合规路径探析
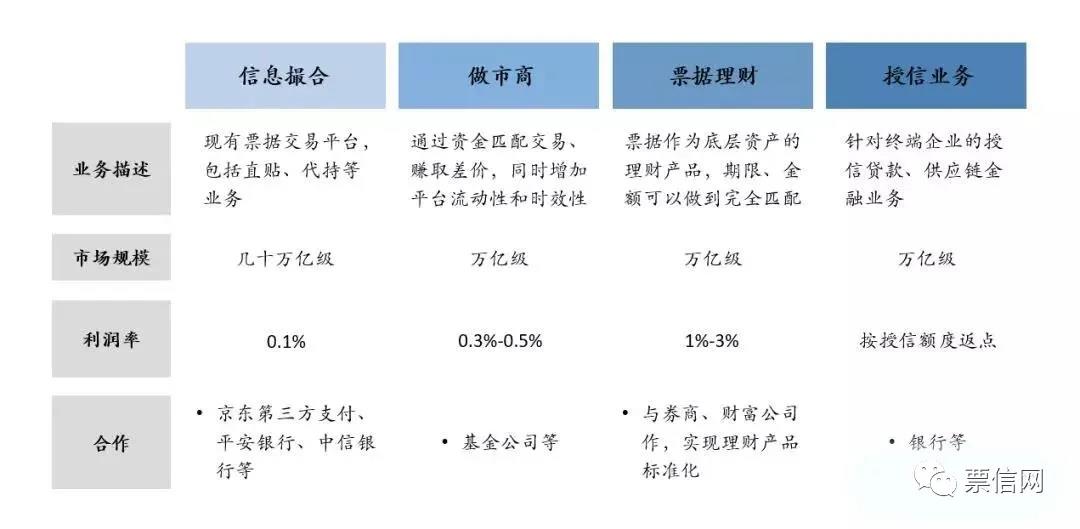
随着票据市场的快速发展,承兑汇票的流通与交易日益频繁。在此背景下,一种新型的业态——以服务外包方式从事票据中介服务——逐渐进入公众视野。这类机构通常以“票据服务”、“金融科技”或“信息咨询”为名,受持票企业或金融机构委托,提供票据信息撮合、代查征信、代送票据等服务。这一模式在法律定位、监管边界和市场风险方面存在诸多模糊地带,值得深入探讨。
一、服务外包模式的基本特征
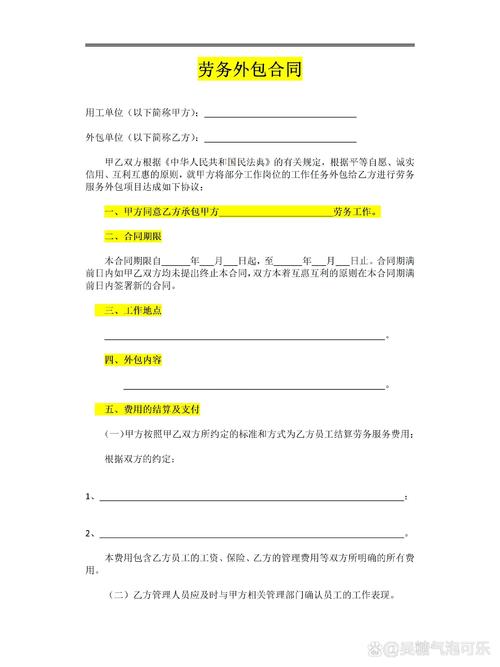
以服务外包方式从事票据中介服务,其核心在于将传统票据中介的人力密集型工作(如票据真伪查验、资料传递、客户对接)通过外包形式拆分给第三方专业机构。常见的操作包括:受银行或企业委托,对承兑汇票进行形式审查,确认票面要素是否完整;利用信息平台发布票据供求信息,撮合成交;代理客户前往银行进行票据查验、托收或贴现申请等。这种模式在一定程度上降低了信息不对称,提高了票据流转效率。
二、法律与监管的模糊性
从现行法规看,《票据法》并未明确禁止票据中介服务,但《票据管理实施办法》和《支付结算办法》对票据的签发、取得和转让有严格规定。若外包机构仅提供信息咨询、技术辅助等非核心服务,通常不直接违反法律。一旦涉及为票据转让提供担保、垫资、代持或独立开展票据买卖,则可能构成非法从事金融业务。原银保监会及人民银行曾多次发文,严禁金融机构将票据审验、保管等核心操作外包,以防止操作风险和道德风险。因此,服务外包方式下的票据中介,其合法边界十分微妙。
三、主要风险分析
首先是法律合规定风险。若外包服务商在票据贴现、转贴现环节提供了实质性金融服务,可能被认定为未经许可经营金融业务,面临行政处罚甚至刑事追责(如非法经营罪)。其次是操作风险,比如外包方违规拆包、挪用票据、伪造查询结果,给委托方带来资金损失。再次是信用风险,由于票据中介机构良莠不齐,部分机构利用外包名义开展“包装承兑”、“商票拒付”等违规业务,扰乱市场秩序。
四、合规建议与未来展望
针对上述问题,建议从以下几方面规范以服务外包方式从事票据中介服务:第一,明确监管主体与负面清单,比如人民银行、金融监管总局应出台细则,禁止外包机构经手票据实物、代管保证金或承诺兑付。第二,引导服务外包聚焦于科技赋能,如电子票据系统的数据校验、OCR识别、智能风控模型等纯技术型服务,避免介入资金和信用环节。第三,建立行业白名单与备案制度,对符合条件的票据信息服务商进行备案管理,强化自律。第四,企业应完善内部风控,对委托的外包环节实行定期审计。
以服务外包方式从事票据中介服务并非法外之地。在供应链金融和票据电子化的大趋势下,唯有坚持“科技辅助、风险可控、监管到位”的原则,才能在提高票据流通效率的守住不发生系统性金融风险的底线。随着《票据法》修订和金融科技监管框架的完善,这类服务有望从灰色地带步入规范发展的轨道。
如若转载,请注明出处:http://www.chenkunfinance.com/product/48.html
更新时间:2026-10-03 19:51:16